

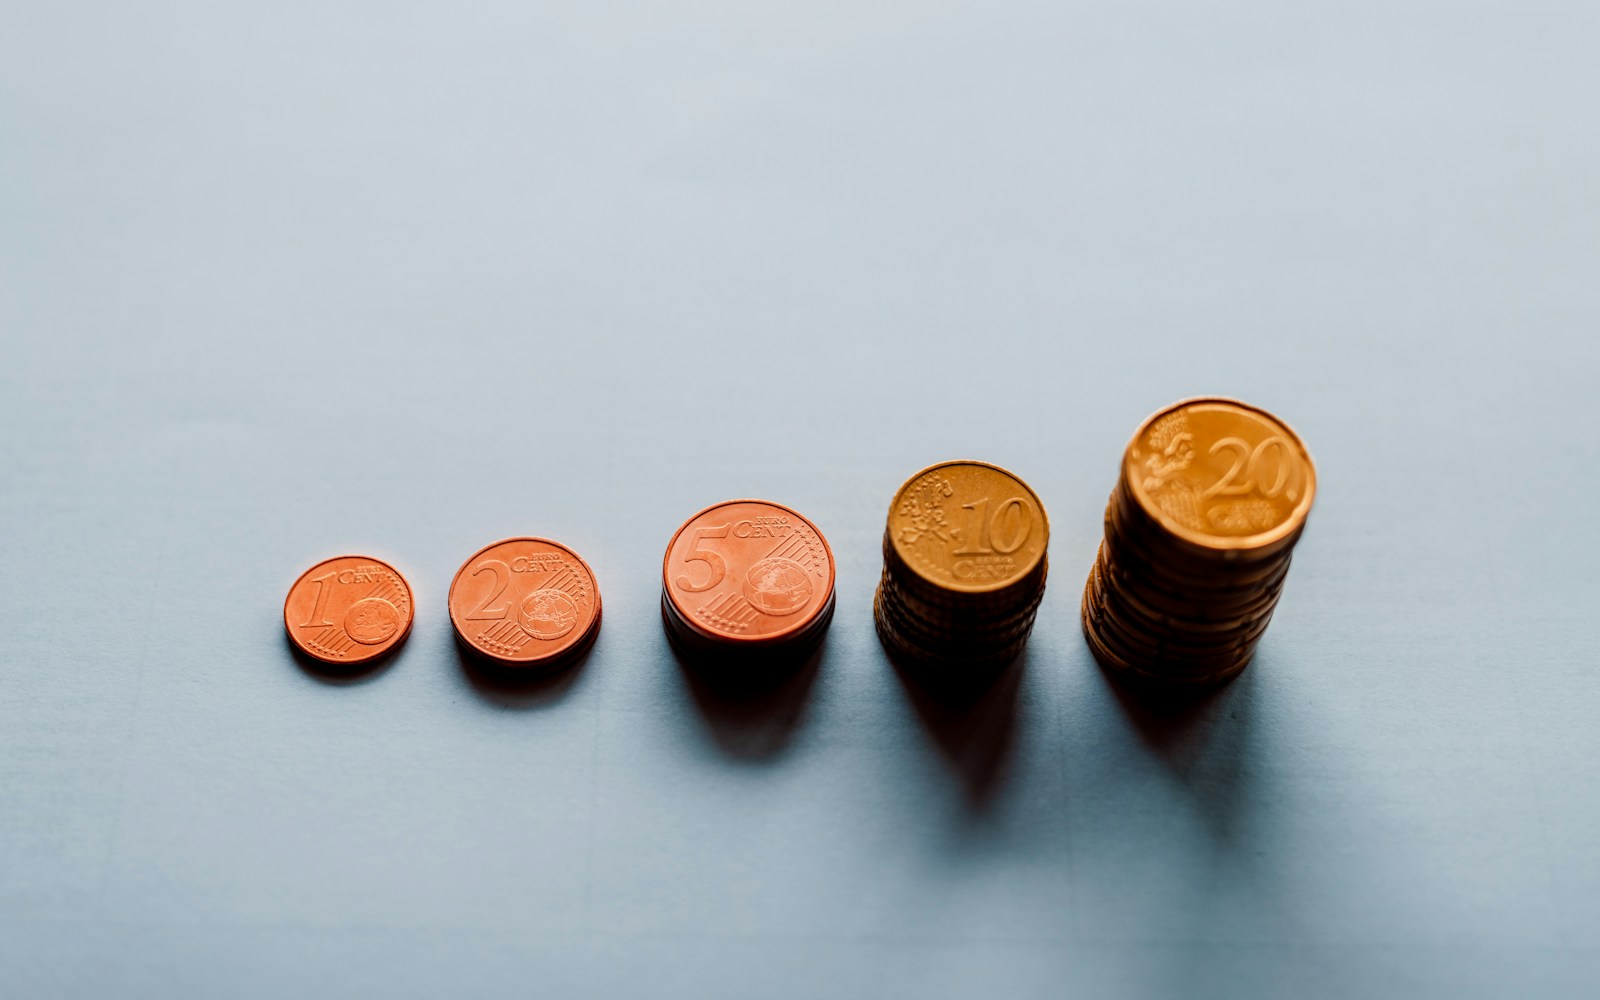
2025 წლის 1 იანვარს ძალაში შევიდა ესტონეთში დივიდენდების დაბეგვრის ახალი წესები. ისინი ვრცელდება ყველა ესტონურ კომპანიაზე, რომელიც დივიდენდებს იხდის, თანაბრად ეხება რეზიდენტ და არარეზიდენტ აქციონერებს და ცვლის თითოეული მოგების განაწილების გაანგარიშებას.
ეს სტატია განიხილავს ძირითად ცვლილებებს: ახალ დივიდენდის გადასახადის განაკვეთს, 14/86 შეღავათიანი რეჟიმის დასრულებას, 2024 წლის გარდამავალ პერიოდს, იმ კომპანიებს, რომლებზეც რეფორმა ყველაზე მეტად აისახება, დივიდენდების გადახდის პირობებს და უცხოელი ინვესტორებისთვის ორმაგი დაბეგვრის წესს. პრაქტიკული მაგალითი აჩვენებს, რა უჯდება კომპანიას დივიდენდი ახლა.
მეწარმეებისთვის, რომლებიც ესტონეთში საქმიანობის დაწყებას მხოლოდ გეგმავენ, ახალი წესები უკვე ბიზნესის შექმნის ეტაპზე უნდა გაითვალისწინონ. თუ გირჩევნიათ დივიდენდებთან დაკავშირებული საკითხები თქვენ ნაცვლად იყოს მართვადი, ხელმისაწვდომია პრაქტიკული დახმარება ესტონეთში კომპანიის რეგისტრაციაში და მიმდინარე ბუღალტრულ მომსახურებაში.
როგორ იბეგრება დივიდენდები ესტონეთში: განაწილების პრინციპი
ესტონეთში მოქმედებს გამორჩეული კორპორაციული დაბეგვრის მოდელი: კორპორაციული მოგების გადასახადი იბეგრება მხოლოდ მაშინ, როდესაც მოგება დივიდენდების სახით ნაწილდება. სანამ მოგება კომპანიაში რჩება, გადასახადი არ ირიცხება, რაც ქმნის ძლიერ სტიმულს კაპიტალის დაგროვების, რეინვესტირებისა და გრძელვადიანი ზრდისთვის. ეს პრინციპი 2025 წლის რეფორმის შემდეგაც უცვლელი რჩება.
გადასახადის გადავადება ესტონურ კომპანიას მიმზიდველს ხდის როგორც უცხოელი, ისე ადგილობრივი ინვესტორებისთვის: საგადასახადო ვალდებულება წარმოიშობა მოგების განაწილების მომენტში და არა მისი გამომუშავებისას. კომპანიები იძენენ მოქნილობას ფინანსური რესურსების მართვაში, შეუძლიათ ეფექტიანად დაგეგმონ ზრდა და თავიდან აიცილონ დამატებითი საგადასახადო ტვირთი, სანამ თანხები ბიზნესის განვითარებისთვის გამოიყენება. ამ პრინციპის შენარჩუნება კვლავ აქცევს ესტონეთს ევროპაში ბიზნესის წარმოებისთვის ერთ-ერთ წამყვან იურისდიქციად.
რა არ შეცვლილა 2025 წელს
დაუნაწილებელი და რეინვესტირებული მოგება კვლავ 0%-ით იბეგრება. რეფორმა ცვლის განაწილებულ მოგებაზე მოქმედ განაკვეთს და აუქმებს შემცირებულ რეჟიმს; იგი არ აწესებს გადასახადს კომპანიაში დარჩენილ მოგებაზე.
დივიდენდის ახალი საგადასახადო განაკვეთი 2025 წლიდან: 22/78
ცენტრალური ცვლილებაა იურიდიული პირებისთვის დივიდენდის გადასახადის განაკვეთის ზრდა 20/80-დან 22/78-მდე. პრაქტიკაში, დივიდენდებზე საშემოსავლო გადასახადი შეადგენს მთლიანი თანხის 22%-ს, ანუ ფაქტობრივად გადახდილი წმინდა დივიდენდის 22/78-ს. ამასთან, გაუქმდა რეგულარულად გადახდილი დივიდენდების 14/86 შეღავათიანი განაკვეთი და ფიზიკურ პირებზე გადახდილ დივიდენდებზე 7%-იანი დაკავების გადასახადი.
2025 წლიდან ყველა დივიდენდი, შესაბამისად, იბეგრება ერთიანი 22/78 განაკვეთით. ეს ზრდის საგადასახადო ტვირთს კომპანიებისა და ინვესტორებისთვის, რომლებიც ადრე დაბალი განაკვეთით სარგებლობდნენ. ცვლილებები ასახულია საშემოსავლო გადასახადის კანონში და ძალაში შევიდა 2025 წლის 1 იანვარს.
| დივიდენდების დაბეგვრის ელემენტი | 2024 წლის 31 დეკემბრამდე | 2025 წლის 1 იანვრიდან |
|---|---|---|
| განაწილებულ მოგებაზე სტანდარტული კორპორაციული მოგების გადასახადი | 20/80 (მთლიანი თანხის 20%) | 22/78 (მთლიანი თანხის 22%) |
| რეგულარულად გადახდილ დივიდენდებზე შემცირებული განაკვეთი | 14/86 | გაუქმებულია |
| 14/86-ით დაბეგრილი მოგებიდან ფიზიკურ პირებზე გადახდილ დივიდენდებზე დაკავების გადასახადი | 7% | გაუქმებულია ახალი განაწილებებისთვის (გარდამავალი წესები ვრცელდება ძველ 14/86 მოგებაზე) |
| დაუნაწილებელ და რეინვესტირებულ მოგებაზე გადასახადი | 0% | 0% — უცვლელია |
განაკვეთს განსაზღვრავს გადახდის თარიღი და არა მოგების გამომუშავების წელი
ბევრი მფლობელისთვის მოულოდნელი საკითხია: მოქმედი განაკვეთი განისაზღვრება დივიდენდის გადახდის დროით და არა იმ ფინანსური წლით, რომელშიც მოგება წარმოიშვა. 2024 წელს ან უფრო ადრე გამომუშავებული, მაგრამ 2025 წელს განაწილებული მოგება იბეგრება 22/78-ით. 2025 წლის 1 იანვრის შემდეგ განხორციელებულ გადახდაზე ძველი 20/80 ან 14/86 განაკვეთის “მიბმა” შეუძლებელია, თუნდაც დასამტკიცებელი წლიური ანგარიში 2024 წელს მოიცავდეს.
რა უჯდება კომპანიას დივიდენდი ახლა: პრაქტიკული მაგალითი
წილადი 22/78 აღწერს, რა ოდენობის გადასახადს იხდის კომპანია იმ წმინდა თანხის დამატებით, რომელსაც აქციონერი იღებს. ქვემოთ მოცემულ ცხრილში ნაჩვენებია კორპორაციული მოგების გადასახადი €10,000 ოდენობის წმინდა დივიდენდზე თითოეული რეჟიმის მიხედვით.
| რეჟიმი | კორპორაციული მოგების გადასახადი €10,000 წმინდა დივიდენდზე | კომპანიის საერთო ხარჯი |
|---|---|---|
| სტანდარტული განაკვეთი 2024 წლამდე (20/80) | €2,500.00 | €12,500.00 |
| შემცირებული განაკვეთი 2024 წლამდე (14/86) | €1,627.91 (დამატებით 7% დაკავება, თუ გადახდა ფიზიკურ პირზეა) | €11,627.91 |
| სტანდარტული განაკვეთი 2025 წლიდან (22/78) | €2,820.51 | €12,820.51 |
კომპანიას, რომელიც 14/86 რეჟიმს იყენებდა, იმავე წმინდა თანხის გადახდა ახლა დაახლოებით €1,190-ით მეტი უჯდება ყოველ €10,000-ზე; კომპანიას, რომელიც ყოველთვის 20/80-ით იხდიდა, ზრდა დაახლოებით €320-ია. 2025 წელს დივიდენდების გადახდის ნებისმიერი ბიუჯეტი 22/78 მაჩვენებლიდან უნდა დაიწყოს.
2024 წლის გარდამავალი პერიოდი და მისი შედეგები
გარდამავალი პერიოდი 2024 წლის 31 დეკემბრამდე გაგრძელდა. ამ პერიოდში კომპანიებს შეეძლოთ რეგულარულ დივიდენდებზე 14/86 შეღავათიანი განაკვეთის გამოყენების გაგრძელება, 14%-იანი განაკვეთით დაბეგრილი მოგებიდან ფიზიკურ პირებზე გადახდილ დივიდენდებზე სავალდებულო 7%-იანი დაკავების პირობით. კომპანიებმა, რომლებმაც მოგების განაწილება წინასწარ დაგეგმეს და დივიდენდები 2024 წლის დასრულებამდე გადაიხადეს, დაბალი განაკვეთი უკანასკნელად შეინარჩუნეს.
14/86-ით დაბეგრილ ძველ მოგებაზე 7%-იანი დაკავება ნარჩუნდება
საშემოსავლო გადასახადის კანონი შეიცავს გარდამავალ დებულებას: თუ კომპანია 2025 წლამდე შემცირებული 14/86 განაკვეთით დაბეგრილ მოგებას ხელახლა ანაწილებს, ფიზიკურ პირთან მისვლისას ამ დივიდენდზე კვლავ ვრცელდება 7%-იანი დაკავება. დაკავების გადასახადისგან თავისუფალია მხოლოდ სტანდარტული განაკვეთით დაბეგრილი მოგების განაწილება.
დივიდენდების გადახდის საკონტროლო სია 2025 წელს
გარდამავალი პერიოდის დასრულების შემდეგ, გამგეობის წევრის ან მფლობელის პრაქტიკული ამოცანაა კომპანიის დივიდენდების დაგეგმვა ახალ რეჟიმს მოარგოს. ოთხი პუნქტი უმეტეს სიტუაციას ფარავს:
- ხელახლა გამოთვალეთ ბიუჯეტი. ყოველი დაგეგმილი გადახდა ახლა წმინდა თანხის დამატებით 22/78 ჯდება — შესაბამისად განაახლეთ ფულადი ნაკადების პროგნოზები და აქციონერების მოლოდინები.
- გამოავლინეთ ძველი 14/86 მოგება. შეამოწმეთ, ფლობს თუ არა კომპანია მოგებას ან მიიღო თუ არა დივიდენდები, რომლებიც შემცირებული განაკვეთით დაიბეგრა; მისი ფიზიკურ პირზე ხელახალი განაწილება კვლავ იწვევს 7%-იან დაკავებას.
- შეგნებულად განსაზღვრეთ განაწილების დრო. რადგან განაკვეთი გადახდის თარიღს მიჰყვება, გადახდასა და რეინვესტირებას შორის არჩევანი ფორმალობა კი არა, გააზრებული გადაწყვეტილებაა.
- გადაამოწმეთ სამართლებრივი პირობები. დამტკიცებული წლიური ანგარიში, დაუნაწილებელი მოგება და სრულად გადახდილი საწესდებო კაპიტალი კვლავ წინაპირობაა დივიდენდებთან დაკავშირებული ნებისმიერი გადაწყვეტილებისთვის (იხილეთ ქვემოთ).
ვის ეხება დივიდენდების რეფორმა და როგორ
რეფორმა ეხება ყველა კომპანიას, რომელიც მოგებას ანაწილებს, თუმცა გავლენის მასშტაბი დამოკიდებულია კომპანიის სტრუქტურასა და მისი აქციონერების რეზიდენტობის ადგილზე.
| კომპანიის ან აქციონერის ტიპი | 2025 წლის წესების შედეგი |
|---|---|
| მფლობელის მიერ მართული OÜ, რომელიც დივიდენდებს თავის დამფუძნებელს უხდის | კორპორაციული მოგების გადასახადი იზრდება 20/80-დან 22/78-მდე. დივიდენდი რეზიდენტი ფიზიკური პირის ხელში გადასახადისგან თავისუფალი რჩება, რადგან იგი უკვე დაიბეგრა კომპანიის დონეზე. |
| კომპანია, რომელიც რეგულარულ დივიდენდებს 14/86-ით იხდიდა | სრულად კარგავს შემცირებულ განაკვეთს; იმავე წმინდა დივიდენდზე გადასახადი დაახლოებით სამი მეოთხედით იზრდება. ძველ 14/86 მოგებაზე ფიზიკურ პირებზე გადახდისას 7%-იანი დაკავება ნარჩუნდება. |
| ჰოლდინგური კომპანია, რომელიც შვილობილი კომპანიებისგან დივიდენდებს იღებს | შვილობილი კომპანიისგან მიღებული დივიდენდების ხელახალი განაწილების გათავისუფლება, რომელშიც მას სულ მცირე 10% აქვს, უცვლელია (ჩვეულებრივი პირობების დაცვით), ამიტომ ჯგუფის სტრუქტურებში გადასახადნეიტრალური გადაცემა ნარჩუნდება. |
| არარეზიდენტი აქციონერი | ახალ დივიდენდებზე ესტონური დაკავება არ მოქმედებს — კომპანია იხდის 22/78-ს, ხოლო აქციონერი იღებს წმინდა თანხას. საცხოვრებელი ქვეყნის დაბეგვრა დამოკიდებულია ადგილობრივ წესებსა და ნებისმიერ საგადასახადო ხელშეკრულებაზე. |
დივიდენდების გადახდის პირობები
ესტონეთში დივიდენდების განაწილება რეგულირდება როგორც კომერციული, ისე საგადასახადო კანონმდებლობით. სამართლებრივი პირობების დაცვა აუცილებელია გადახდების კანონიერების უზრუნველსაყოფად და როგორც კომპანიის, ისე მისი აქციონერების ინტერესების დასაცავად. შესაბამისობა ხელს უწყობს მოგების არასწორ განაწილებასთან დაკავშირებული ფინანსური და სამართლებრივი რისკების თავიდან აცილებას.
| პირობა | რას ნიშნავს ეს პრაქტიკაში |
|---|---|
| ხელმისაწვდომი დაუნაწილებელი მოგება | დივიდენდები შეიძლება გადაიხადოს მხოლოდ იმ მოგებიდან, რომელიც კომპანიამ რეალურად გამოიმუშავა წინა საანგარიშო პერიოდებში და ჯერ არ გაუნაწილებია. |
| დამტკიცებული წლიური ანგარიში | ესტონეთის კომერციული კოდექსის (Äriseadustik) თანახმად, აქციონერებმა საერთო კრებაზე უნდა დაამტკიცონ წლიური ფინანსური ანგარიშგება, სანამ დივიდენდების შესახებ გადაწყვეტილება მიიღება. |
| სრულად გადახდილი საწესდებო კაპიტალი | საწესდებო კაპიტალი არის შენატანი, რომლის განხორციელების ვალდებულებასაც დამფუძნებლები კომპანიის დაარსებისას იღებენ. თუ იგი სრულად არ არის გადახდილი, კომპანიას დივიდენდების განაწილების უფლება არ აქვს. |
ამ პირობების დაცვა არა მხოლოდ დივიდენდების გადახდების კანონიერებას უზრუნველყოფს, არამედ ხელს უწყობს ბიზნესის მდგრად განვითარებასაც: კომპანია, რომელიც ფინანსურ და სამართლებრივ ვალდებულებებს ასრულებს, ინარჩუნებს რეპუტაციასა და ინვესტორების ნდობას. 2025 წლის წესებით თავად პირობები არ შეცვლილა — შეიცვალა მხოლოდ განაწილების ფასი.
დივიდენდების ორმაგი დაბეგვრა და საგადასახადო ხელშეკრულებები
ესტონიას აქვს საერთაშორისო ორმაგი დაბეგვრის თავიდან აცილების შეთანხმებების ფართო ქსელი, მათ შორის გერმანიასთან, საფრანგეთთან, ფინეთთან, შვედეთთან, ლატვიასთან, ლიეტუვასთან და EU-ის სხვა ქვეყნებთან. ვინაიდან ესტონური გადასახადი დივიდენდებზე გადამხდელი კომპანიის დონეზე ირიცხება, შეთანხმებები ძირითადად განსაზღვრავს, როგორ ექცევა დივიდენდი აქციონერის საცხოვრებელ ქვეყანაში — როგორც წესი, საგადასახადო კრედიტით ან გათავისუფლებით — რათა ერთი და იგივე მოგება ორჯერ არ დაიბეგროს. შეთანხმებით გათვალისწინებული შეღავათის მისაღებად ინვესტორი, ჩვეულებრივ, სათანადო დოკუმენტებს ორივე ქვეყნის საგადასახადო ორგანოებს წარუდგენს.
აქციონერები ხელშეკრულების არმქონე ქვეყნებში
როდესაც აქციონერის ქვეყანას ესტონეთთან საგადასახადო ხელშეკრულება არ აქვს, ესტონური 22/78 გადასახადი კომპანიამ მაინც სრულად უნდა გადაიხადოს, ხოლო ორმაგი დაბეგვრისგან ნებისმიერი შეღავათი დამოკიდებულია მხოლოდ მიმღების ქვეყნის შიდა წესებზე — რამაც შეიძლება დივიდენდის საერთო საგადასახადო ტვირთი გაზარდოს.
რას ნიშნავს 2025 წლის დივიდენდების რეფორმა თქვენი კომპანიისთვის
ესტონეთში დივიდენდების დაბეგვრის ცვლილებები ხელშესახებ გავლენას ახდენს კომპანიებსა და ინვესტორებზე, განსაკუთრებით მათზე, ვინც ადრე შეღავათიან განაკვეთს ეყრდნობოდა. თუმცა სისტემის ძირითადი ლოგიკა უცვლელია: მოგება ერთხელ იბეგრება, განაწილების მომენტში და მხოლოდ კომპანიის დონეზე. შეიცვალა თითოეული გადახდის ფასი — ახლა ეს ერთიანი, ცნობილი მაჩვენებელია, რაც დაგეგმვას გარდამავალ პერიოდთან შედარებით ამარტივებს.
Eesti Firma OÜ-ის პროფესიული ბუღალტრული მხარდაჭერა კომპანიებს ეხმარება ახალ წესებთან ადაპტაციაში, კონკურენტუნარიანობის შენარჩუნებასა და საგადასახადო ვალდებულებების ეფექტიან მართვაში. ესტონია კვლავ ევროპაში ერთ-ერთი ყველაზე ბიზნესზე ორიენტირებული იურისდიქციაა, მიმზიდველი საგადასახადო გარემოთი და კომპანიის მართვის ციფრული გადაწყვეტილებებით.
ხშირად დასმული კითხვები
2025 წლის 1 იანვრიდან ყველა დივიდენდი იბეგრება წმინდა თანხის ერთიანი 22/78 განაკვეთით (მთლიანი თანხის 22%), 20/80-ის ნაცვლად. გაუქმდა რეგულარულად გადახდილი დივიდენდების 14/86 შეღავათიანი განაკვეთი და მასთან დაკავშირებული 7%-იანი დაკავების გადასახადი.
22/78. განაკვეთი დამოკიდებულია დივიდენდის გადახდის თარიღზე და არა იმ წელზე, როდესაც მოგება გამომუშავდა, ან იმ წელზე, რომელსაც დამტკიცებული წლიური ანგარიში მოიცავს.
არა. შემცირებული განაკვეთი ვრცელდებოდა მხოლოდ 2024 წლის 31 დეკემბრამდე გადახდილ დივიდენდებზე. მისი ერთადერთი ნაშთია გარდამავალი წესი: 2025 წლამდე 14/86-ით დაბეგრილ მოგებაზე ფიზიკურ პირზე ხელახალი განაწილებისას კვლავ მოქმედებს 7%-იანი დაკავება.
არა. ესტონიაში კორპორაციული მოგების გადასახადი კვლავ მხოლოდ განაწილებულ მოგებაზე ირიცხება. რეინვესტირებისთვის კომპანიაში დატოვებული შემოსავალი დაუბეგრავი რჩება, ზუსტად ისე, როგორც 2025 წლის რეფორმამდე.
გადასახადი არის კორპორაციული მოგების გადასახადი, რომელსაც ესტონური კომპანია იხდის მოგების განაწილების მომენტში. აქციონერი იღებს წმინდა დივიდენდს; დაიბეგრება თუ არა იგი ხელახლა აქციონერის საცხოვრებელ ქვეყანაში, დამოკიდებულია ადგილობრივ წესებსა და მოქმედ საგადასახადო ხელშეკრულებაზე.
კომპანია განაწილებაზე იხდის 22/78-ს, მიუხედავად იმისა, თუ სად ცხოვრობს აქციონერი, და ახალ დივიდენდებზე ესტონური დაკავება არ მოქმედებს. თუ აქციონერის ქვეყანას ესტონეთთან ორმაგი დაბეგვრის შეთანხმება აქვს, შეღავათი, როგორც წესი, კრედიტით ან გათავისუფლებით არის ხელმისაწვდომი; შეთანხმების გარეშე შეღავათი მხოლოდ შიდა კანონმდებლობაზეა დამოკიდებული.
სამი პირობა: კომპანიას წინა პერიოდებიდან დარჩენილი დაუნაწილებელი მოგება აქვს, წლიური ანგარიში აქციონერებმა საერთო კრებაზე დაამტკიცეს და საწესდებო კაპიტალი სრულად არის გადახდილი.
