


Ein Stablecoin ist nur so stabil wie das, was ihn absichert. Das europäische Recht ordnet diese Token inzwischen nach der Art ihrer Absicherung in zwei Kategorien ein; die weiter gefasste davon ist der vermögenswertereferenzierte Token, fast immer zu ART abgekürzt.
Diese Seite erklärt den Begriff für Leserinnen und Leser, die ihm erstmals begegnen: Was ein ART ist, wie er sich von der anderen Art von Stablecoin unterscheidet, wodurch er gedeckt sein kann und was sein Emittent erfüllen muss, bevor er in der EU verkauft werden darf.
Vermögenswertereferenzierter Token: einfach erklärt
Ein vermögenswertereferenzierter Token ist ein Kryptowerte, das versucht, einen stabilen Wert zu halten, indem es sich auf etwas anderes als eine einzelne offizielle Währung bezieht — etwa einen Währungskorb, einen Rohstoff wie Gold, einen oder mehrere andere Kryptowerte, ein Recht oder eine Kombination daraus.
Nach dem Wortlaut der Verordnung über Märkte für Kryptowerte, kurz MiCA, ist ein ART ein Kryptowert, der kein E-Geld-Token — EMT — ist und einen stabilen Wert anstrebt, indem er sich auf einen anderen Wert oder ein anderes Recht oder auf eine Mischung mehrerer davon bezieht; offizielle Währungen sind dabei eingeschlossen. Umgangssprachlich nennt man ihn einen durch Vermögenswerte gedeckten Stablecoin.
Drei Fragen entscheiden über die Einordnung
- Ist es ein Kryptowert? Er muss mithilfe der Distributed-Ledger-Technologie erfasst und übertragen werden.
- Verspricht er Stabilität? Ein Token ohne einen solchen Anspruch ist schlicht ein volatiler Kryptowert und fällt in keine der beiden Stablecoin-Kategorien.
- Worauf bezieht er sich? Eine offizielle Währung bedeutet EMT. Alles andere bedeutet ART.
Der ART ist negativ definiert: Alles, was Stabilität verspricht und kein E-Geld-Token ist, gehört dazu. Ein Fall fällt ganz aus beiden Kategorien heraus. Ein Token, der als Finanzinstrument gilt — etwa eine tokenisierte Aktie oder Anleihe — unterliegt dem Wertpapierrecht statt MiCA.
ART und EMT: Wo die Grenze verläuft
Die beiden sind verwandt, keine Gegensätze. Beide versprechen einen stabilen Wert, beide sind reguliert und beide gewähren Inhabern einen Rücktauschanspruch. Nur die Referenz trennt sie; alles andere folgt daraus.
| Vermögenswertereferenzierter Token (ART) | E-Geld-Token (EMT) | |
|---|---|---|
| Worauf er sich bezieht | Jede Mischung aus Vermögenswerten, Rechten oder Währungen außer einer einzelnen offiziellen Währung | Genau eine offizielle Währung |
| Typische Form | Ein Token, der einen Währungskorb nachbildet oder eine Goldmenge repräsentiert | Ein Token, der eins zu eins gegen Euro rücktauschbar ist |
| Wer ihn emittieren darf | Ein zugelassener, in der Union ansässiger Emittent oder ein Kreditinstitut | Ein Kreditinstitut oder ein zugelassenes E-Geld-Institut |
| Wie der Rücktausch funktioniert | Zum Marktwert der referenzierten Vermögenswerte oder durch deren Lieferung | Zum Nennwert in der referenzierten Währung |
| Was ihn absichert | Eine getrennt gehaltene Reserve, die die Referenz abbildet | Abgesicherte Gelder in Höhe des ausgegebenen Betrags |
Da ein vermögenswertereferenzierter Token praktisch an alles gekoppelt sein kann, löst sein Regelwerk ein schwierigeres Problem: Es muss nachgewiesen werden, dass ein Bündel verschiedener Bestände den behaupteten Tokenwert deckt. Der Fall einer einzelnen Währung ist einfacher und unterliegt den gesonderten Regeln für E-Geld-Token.
Was den Token deckt: Währungskörbe, Rohstoffe und Sicherheiten
Drei Muster decken fast alles in dieser Kategorie ab; auch jede Kombination davon erfüllt die Voraussetzungen:
- Körbe offizieller Währungen. Ein Token, der eine gewichtete Mischung aus etwa Euro, Dollar und Yen nachbildet. Der Vorschlag für genau eine solche globale Zahlungswährung, den ein großes soziales Netzwerk vorlegte, veranlasste die Regulierungsbehörden, diese Kategorie auszuarbeiten.
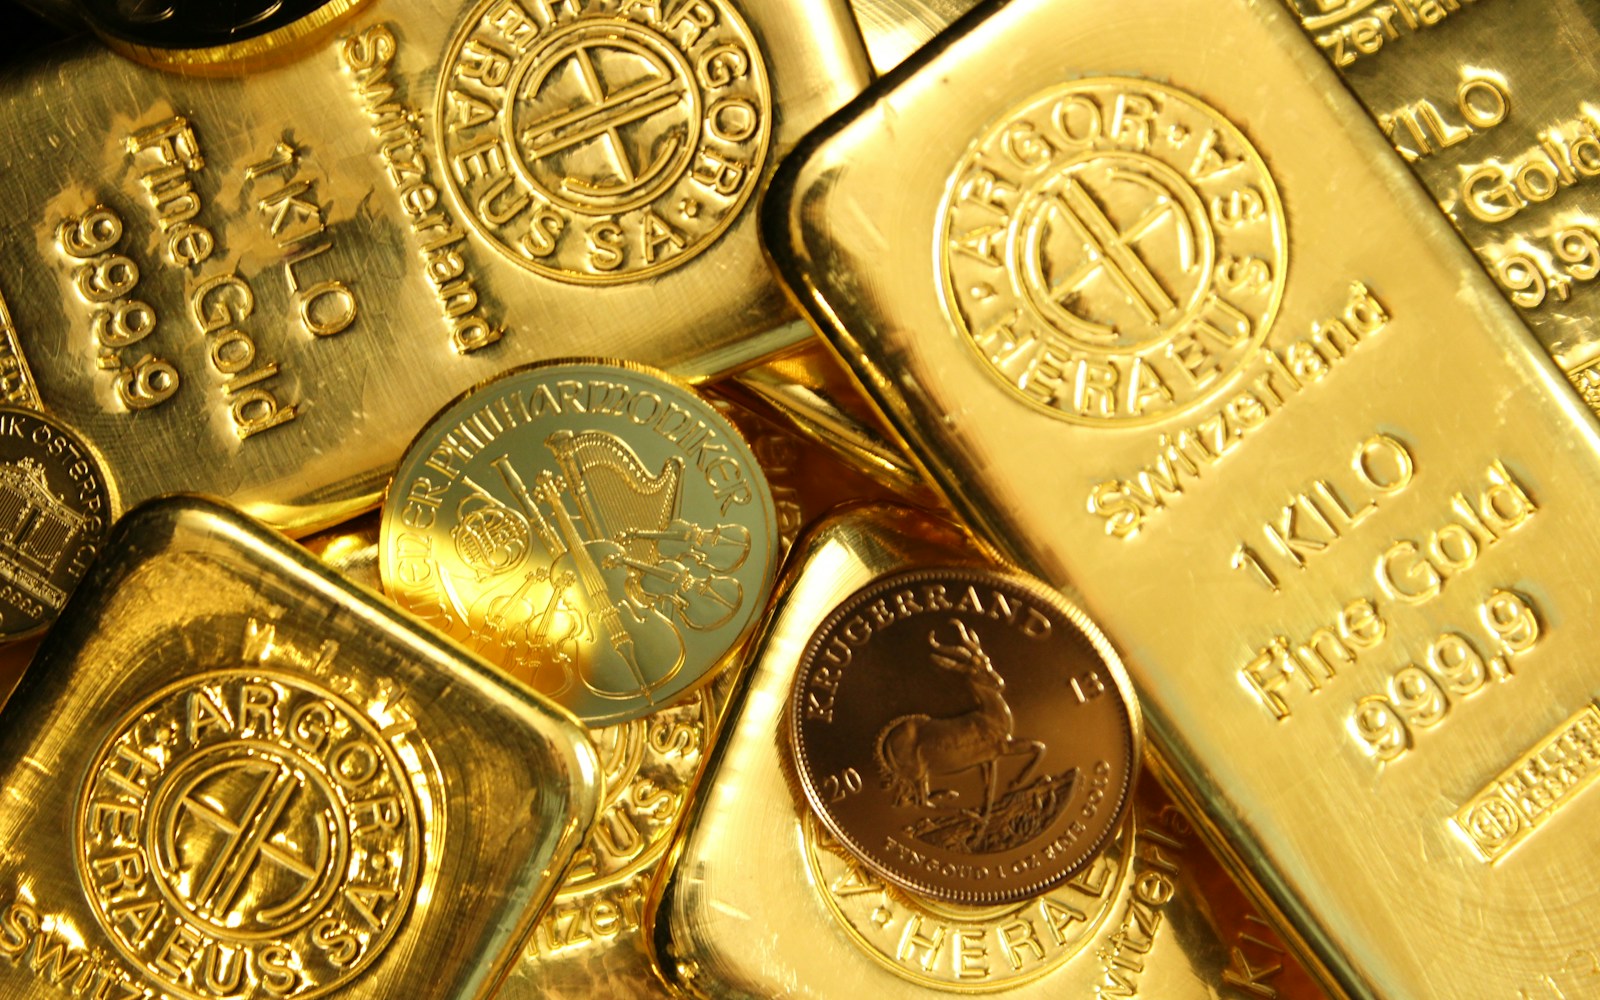
- Rohstoffe. Durch Rohstoffe gedeckte Token sind das häufigste praktische Beispiel: Ein goldgedeckter Token steht für eine feste Metallmenge in einem Tresor und folgt deren Preis.
- Andere Kryptowerte. Die Sicherheit kann ein Pool anderer Kryptowerte sein, der üblicherweise überbesichert ist, damit der Puffer ihre Volatilität auffängt.
Die Einwährungsfalle
Ein Token kann eine Währung als Ziel nennen und dennoch ein vermögenswertereferenzierter Token sein. Entscheidend ist der Referenzmechanismus, nicht das Etikett: Zielt ein Coin auf einen Dollar je Einheit, hält aber nur Kryptowerte, um dies zu erreichen, haben europäische Aufsichtsbehörden ihn als ART behandelt.
Warum MiCA eine eigene Stablecoin-Kategorie geschaffen hat
Ein eins zu eins an den Euro gekoppelter Token ähnelte stets stark E-Geld, sodass das bestehende Recht ihn erfassen konnte. Ein an fünf Währungen und einen Goldbarren gekoppelter Token passte in keine klare Kategorie. Der MiCA-Rahmen schließt diese Lücke. Drei Anliegen standen hinter der Ausarbeitung:
- Ein Ausweichweg. Ohne diese Kategorie könnte ein Emittent E-Geld-Regeln umgehen, indem er der Kopplung eine zweite Währung hinzufügt.
- Mögliche Größenordnung. Ein korbgedeckter Token, der Hunderte Millionen Menschen erreicht, liegt zwischen Zahlungssystem und Fonds, ohne als eines von beiden beaufsichtigt zu werden.
- Das Risiko eines Ansturms. Stablecoins scheitern, wenn das Vertrauen schwindet und alle zugleich rücktauschen. Die Regeln machen dies weniger wahrscheinlich und sorgen im Ernstfall für einen geordneteren Ablauf.
Pflichten der Emittenten: Zulassung, Reserven und Kapital
Die Pflichten für einen ART sind strenger als bei den meisten Kryptowerten und gelten über die gesamte Laufzeit des Tokens, nicht nur bei seiner Einführung.
Wer einen ART in der EU emittieren darf
Ein ART darf in der Union nur öffentlich angeboten oder zum Handel zugelassen werden, wenn eine zuständige Behörde eines Mitgliedstaats dies genehmigt hat und der Antragsteller eine in der Union ansässige juristische Person ist. Für zugelassene Kreditinstitute gilt ein vereinfachter Weg. Bei einer Emission im kleinen Umfang entfällt das Verfahren — wenn der durchschnittliche Umlaufbetrag über einen gleitenden Zeitraum von zwölf Monaten unter €5 Millionen bleibt oder der Token nur qualifizierten Anlegern angeboten wird — ein Kryptowert-Whitepaper muss jedoch in jedem Fall veröffentlicht werden.
Die Reserve der Deckungsvermögenswerte
Jeder Emittent muss jederzeit eine Reserve halten, die die im Umlauf befindlichen Token deckt. Sie ist rechtlich vom eigenen Vermögen des Emittenten getrennt, sodass Inhaber bei einem Scheitern des Unternehmens nicht mit gewöhnlichen Gläubigern konkurrieren, und wird bei einem qualifizierten Verwahrer gehalten. Jeder angelegte Teil darf nur in hochliquide Instrumente mit minimalem Markt-, Kredit- und Konzentrationsrisiko investiert werden. Zusammensetzung und Bewertung werden unabhängig geprüft.
Das dauerhafte Recht auf Rücktausch
Inhaber haben gegenüber dem Emittenten ein dauerhaftes Recht auf Rücktausch. Auf Verlangen zahlt der Emittent einen Betrag aus, der dem Marktwert der referenzierten Vermögenswerte entspricht, oder liefert diese Vermögenswerte aus; für den Rücktausch darf er nichts berechnen. Der Inhaber besitzt einen Anspruch gegen den Emittenten, kein Eigentum an der Reserve. Dieser Anspruch stützt auch den Marktpreis: Handelt der Token unter seiner Referenz, lohnt sich Rücktausch und Verkauf des Basiswerts, und Arbitrage führt ihn zurück.
Eigenmittel, Stresstests und Abwicklungspläne
Zusätzlich zur Reserve hält das emittierende Unternehmen Eigenkapital als Puffer — mindestens €350,000, 2 % der durchschnittlichen Reserve oder ein Viertel der fixen Gemeinkosten des Vorjahres, je nachdem, welcher Betrag am höchsten ist. Hält eine Aufsichtsbehörde den Token für riskant, kann sie bis zu einem Fünftel mehr verlangen. Emittenten führen außerdem Stresstests durch, unterhalten Regeln für Governance und Interessenkonflikte und erstellen Sanierungs- und Rücktauschpläne für eine geordnete Abwicklung.
Wächst ein Token weit genug, wird er als signifikanter vermögenswertereferenzierter Token eingestuft. Die Aufsicht geht auf die Europäische Bankenaufsichtsbehörde über, die Eigenmitteluntergrenze steigt von 2 % auf 3 % der Reservevermögenswerte, und die Liquiditäts- sowie Meldepflichten werden strenger.
Was das Halten eines ART praktisch bedeutet
Aus Sicht eines Inhabers besteht der Unterschied zwischen einem zugelassenen ART und einem unregulierten Stablecoin in dreierlei Hinsicht: Sie können erfahren, was den Token deckt, der Rücktausch ist ein Recht statt einer Gefälligkeit, und jemand anderes als der Emittent prüft die Rechnung.
Eine Einschränkung sollte man kennen. Wird ein vermögenswertereferenzierter Token in einem einzigen Währungsgebiet intensiv als Zahlungsmittel genutzt — im Quartalsdurchschnitt bei mehr als etwa einer Million Transaktionen und €200 Millionen Wert pro Tag — muss der Emittent die Neuausgabe stoppen und einen Plan vorlegen, um die Nutzung wieder unter den Schwellenwert zu bringen. So kann ein privater Token nicht unbemerkt eine offizielle Währung verdrängen.
Regulierung ist keine Garantie
Eine Zulassung verringert die Wahrscheinlichkeit eines Scheiterns und gestaltet die Folgen geordneter. Sie verspricht nicht, dass sich die Referenz selbst stabil verhält: Ein Token, der einen Währungskorb nachbildet, bewegt sich mit diesen Währungen. Stabil bedeutet nicht unveränderlich.
Häufig gestellte Fragen
Nein. Ein Token, der sich auf genau eine offizielle Währung bezieht, ist ein EMT; alles andere ist ein vermögenswertereferenzierter Token. Die weit gehandelten Dollar-Stablecoins mit Barreserven gehören zur E-Geld-Seite.
Grundsätzlich ja. Gold ist keine offizielle Währung; ein Token, der eine Metallmenge nachbildet, bezieht sich daher auf einen nichtwährungsbezogenen Vermögenswert und gehört unabhängig vom Marketing zur ART-Kategorie.
Nicht unmittelbar. Ein öffentliches Angebot oder eine Handelszulassung in der Union erfordert einen zugelassenen, in der EU ansässigen Emittenten oder ein Kreditinstitut. Ein ausländischer Konzern beantragt dies daher gewöhnlich über eine europäische Tochtergesellschaft.
Nein. Emittenten dürfen auf diese Token keine Zinsen gewähren; ebenso wenig dürfen dies die Unternehmen, die sie vertreiben. Der Token bewahrt Wert, statt eine Rendite zu erwirtschaften.
Die Reserve ist vom eigenen Vermögen des Emittenten getrennt, und jeder zugelassene Emittent hält einen Rücktauschplan bereit, der beschreibt, wie Inhaber bei einer Abwicklung ausgezahlt würden. Das senkt das Verlustrisiko erheblich, beseitigt es aber nicht.
