


Стейблкоин настолько стабилен, насколько надёжно его обеспечение. Европейское право теперь делит такие токены на две категории в зависимости от вида обеспечения; более широкая из них — токен, привязанный к активам, почти всегда сокращённо ART.
На этой странице впервые встречающимся с термином читателям объясняется, что такое ART, чем он отличается от другого вида стейблкоинов, чем может обеспечиваться и что должен сделать его эмитент до предложения токена в ЕС.
Токен, привязанный к активам: простое определение
Токен, привязанный к активам, — это криптоактив, который стремится поддерживать стабильную стоимость, ссылаясь не на одну официальную валюту, а на корзину валют, товар, например золото, один или несколько других криптоактивов, право либо их сочетание.
Согласно Регламенту о рынках криптоактивов, сокращённо MiCA, ART — это криптоактив, не являющийся токеном электронных денег — EMT, — который стремится поддерживать стабильную стоимость, ссылаясь на другую стоимость или право либо на их сочетание, включая официальные валюты. В обиходе его называют обеспеченным активами стейблкоином.
Три вопроса, определяющие классификацию
- Это криптоактив? Он должен учитываться и передаваться с использованием технологии распределённого реестра.
- Он обещает стабильность? Токен без такого заявления — просто волатильный криптоактив, не относящийся ни к одной из категорий стейблкоинов.
- На что он ссылается? Одна официальная валюта означает EMT. Всё остальное означает ART.
ART определяется отрицательно: к нему относится всё, что обещает стабильность и не является токеном электронных денег. Однако один случай не входит ни в одну из категорий. Токен, квалифицируемый как финансовый инструмент — например токенизированная акция или облигация, — регулируется законодательством о ценных бумагах, а не MiCA.
ART и EMT: где проходит граница
Это близкие родственники, а не противоположности. Оба обещают стабильную стоимость, оба регулируются и оба дают держателям право на погашение. Их различает только объект привязки, а из этого следует всё остальное.
| Токен, привязанный к активам (ART) | Токен электронных денег (EMT) | |
|---|---|---|
| На что ссылается | Любое сочетание активов, прав или валют, кроме одной официальной валюты | Ровно одна официальная валюта |
| Типичный вид | Токен, отслеживающий корзину валют или представляющий определённое количество золота | Токен, погашаемый евро в соотношении один к одному |
| Кто может выпускать | Авторизованный эмитент, учреждённый в Союзе, или кредитная организация | Кредитная организация или авторизованное учреждение электронных денег |
| Как происходит погашение | По рыночной стоимости активов, на которые ссылается токен, или их передачей | По номинальной стоимости в валюте привязки |
| Что служит обеспечением | Обособленный резерв, соответствующий привязке | Защищённые средства в сумме выпущенных токенов |
Поскольку токен, привязанный к активам, может быть связан практически с чем угодно, его правила решают более сложную задачу: подтвердить, что смешанный набор активов стоит столько, сколько заявляет токен. Случай одной валюты проще и регулируется отдельными правилами для токенов электронных денег.
Чем обеспечивается токен: валютные корзины, товары и залог
Почти все токены этой категории охватываются тремя моделями; их сочетание также подходит:
- Корзины официальных валют. Токен, отслеживающий взвешенное сочетание, например евро, доллара и иены. Предложение глобальной платёжной монеты такого типа, выдвинутое крупной социальной сетью, побудило регуляторов разработать эту категорию.
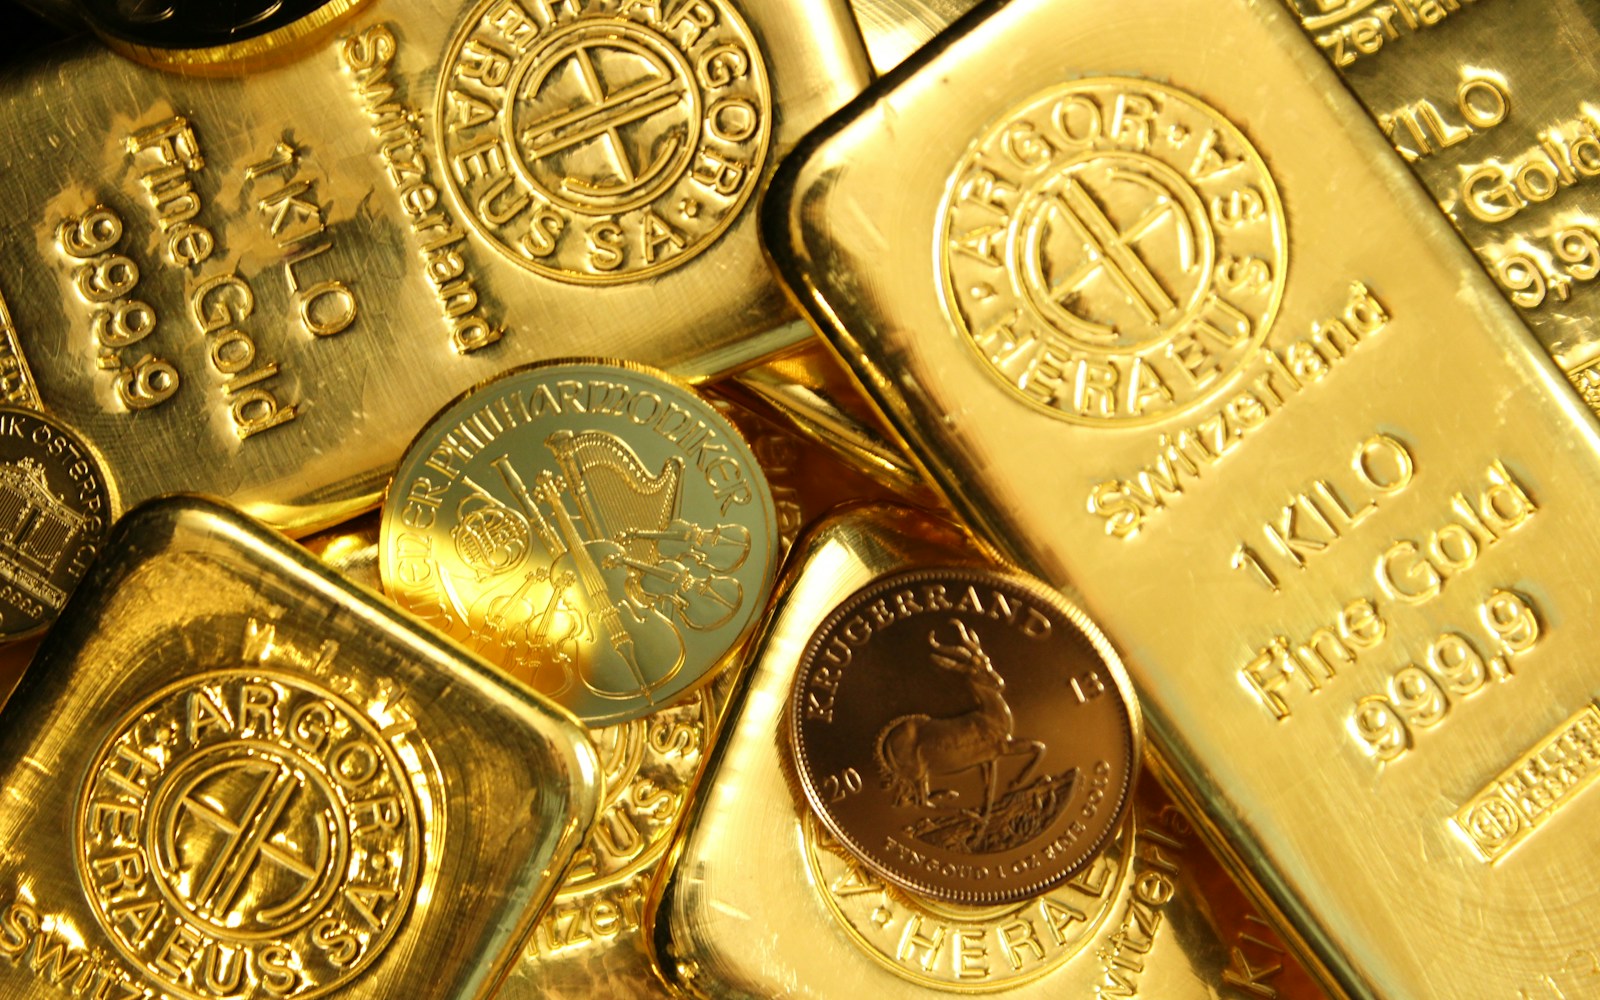
- Товары. Токены, обеспеченные товарами, — самый распространённый действующий пример: обеспеченный золотом токен представляет фиксированное количество металла в хранилище и отслеживает его цену.
- Другие криптоактивы. Залогом может служить пул других криптоактивов, обычно с избыточным обеспечением, чтобы запас покрывал их волатильность.
Ловушка одной валюты
Токен может указывать одну валюту как целевую и всё же быть токеном, привязанным к активам. Важен механизм привязки, а не этикетка: если монета стремится к стоимости одного доллара, но для этого держит только криптоактивы, европейские надзорные органы считают её ART.
Почему MiCA создал отдельную категорию стейблкоинов
Токен, привязанный к евро в соотношении один к одному, всегда был похож на электронные деньги, и существующее право могло его охватить. Токен, привязанный к пяти валютам и слитку золота, не был похож ни на что конкретное. Система MiCA закрывает этот пробел. При её разработке учитывались три опасения:
- Обход правил. Без этой категории эмитент мог бы обойти правила об электронных деньгах, добавив к привязке вторую валюту.
- Потенциальный масштаб. Токен, обеспеченный корзиной активов и охвативший сотни миллионов людей, находится между платёжной системой и фондом, не контролируясь как ни один из них.
- Риск массового погашения. Стейблкоины терпят крах при утрате доверия и одновременном погашении всеми держателями. Правила снижают эту вероятность и обеспечивают более упорядоченный процесс, если это произойдёт.
Обязанности эмитента: авторизация, резервы и капитал
Обязанности, связанные с ART, строже, чем для большинства криптоактивов, и действуют весь срок существования токена, а не только при запуске.
Кто может выпускать ART в ЕС
Для публичного предложения ART в Союзе или допуска его к торгам требуется авторизация компетентного органа государства-члена, а заявитель должен быть юридическим лицом, учреждённым в Союзе. Лицензированная кредитная организация проходит более простой путь. Выпуск в небольшом масштабе освобождён от процедуры — если средний объём в обращении остаётся ниже €5 миллионов за скользящий двенадцатимесячный период или токен предлагается только квалифицированным инвесторам, — но white paper криптоактива публикуется в любом случае.
Резерв обеспечивающих активов
Каждый эмитент обязан постоянно поддерживать резерв, обеспечивающий токены в обращении. Он юридически отделён от собственного имущества эмитента, поэтому при банкротстве компании держатели не конкурируют с обычными кредиторами, и хранится у квалифицированного кастодиана. Любая инвестируемая часть резерва может размещаться только в высоколиквидных инструментах с минимальным рыночным, кредитным риском и риском концентрации. Его состав и оценка независимо проверяются.
Постоянное право на погашение
Держатели имеют постоянное право на погашение к эмитенту. По запросу эмитент выплачивает сумму, эквивалентную рыночной стоимости активов, на которые ссылается токен, либо передаёт эти активы и не может взимать плату за погашение. Держателю принадлежит требование к эмитенту, а не право собственности на резерв. Это требование также поддерживает рыночную цену: когда токен торгуется ниже привязки, погашение и продажа базового актива приносят прибыль, а арбитраж возвращает цену обратно.
Собственные средства, стресс-тесты и планы сворачивания
Помимо резерва, выпускающая компания держит собственный капитал в качестве буфера — не менее €350,000, или 2% среднего резерва, или четверть фиксированных накладных расходов предыдущего года, в зависимости от того, какая сумма больше. Надзорный орган, считающий токен рискованным, может потребовать до одной пятой сверх этого. Эмитенты также проводят стресс-тесты, поддерживают политики управления и предотвращения конфликтов интересов и готовят планы восстановления и погашения для упорядоченного сворачивания деятельности.
Токен, достигший достаточно большого масштаба, переклассифицируется как значимый токен, привязанный к активам. Надзор переходит к Европейскому банковскому управлению, минимальный уровень собственных средств повышается с 2% до 3% резервных активов, а требования к ликвидности и отчётности ужесточаются.
Что владение ART означает на практике
Для держателя разница между авторизованным ART и нерегулируемым стейблкоином состоит в трёх вещах: можно узнать, чем обеспечен токен; погашение является правом, а не услугой; и расчёты проверяет кто-то помимо эмитента.
Стоит знать об одном ограничении. Если токен, привязанный к активам, широко используется для платежей в пределах одной валютной зоны — свыше примерно миллиона операций и €200 миллионов стоимости в день в среднем за квартал, — эмитент обязан прекратить новый выпуск и подать план по снижению использования ниже порога, чтобы частный токен незаметно не вытеснил официальную валюту.
Регулирование не является гарантией
Авторизация уменьшает вероятность неудачи и делает её последствия более упорядоченными. Но она не гарантирует поведения самой привязки: токен, отслеживающий корзину валют, движется вместе с этими валютами. Стабильность не означает неизменность.
Часто задаваемые вопросы
Нет. Токен, ссылающийся ровно на одну официальную валюту, является EMT; всё остальное — токен, привязанный к активам. Широко торгуемые долларовые стейблкоины с денежными резервами относятся к категории электронных денег.
В принципе да. Золото не является официальной валютой, поэтому токен, отслеживающий количество металла, ссылается на невалютный актив и относится к категории ART, независимо от маркетингового названия.
Не напрямую. Для публичного предложения или допуска к торгам в Союзе нужен авторизованный эмитент, учреждённый в ЕС, либо кредитная организация; поэтому иностранная группа обычно подаёт заявку через европейскую дочернюю компанию.
Нет. Эмитентам запрещено начислять проценты по этим токенам, как и компаниям, распространяющим их. Токен сохраняет стоимость, а не приносит доход.
Резерв обособлен от собственного имущества эмитента, а каждый авторизованный эмитент поддерживает план погашения, описывающий выплаты держателям при сворачивании деятельности. Это значительно снижает риск потерь, но не устраняет его.
