


Una stablecoin solo es tan estable como aquello que la respalda. La legislación europea clasifica ahora estos tokens en dos categorías según la naturaleza de ese respaldo, y la más amplia de ellas es el token referenciado a activos, casi siempre abreviado como ART.
Esta página explica el término para quienes lo encuentran por primera vez: qué es un ART, en qué se diferencia del otro tipo de stablecoin, qué puede respaldarlo y qué debe hacer su emisor antes de poder venderlo en la UE.
Token referenciado a activos: definición sencilla
Un token referenciado a activos es un criptoactivo que intenta mantener un valor estable tomando como referencia algo distinto de una única moneda oficial: una cesta de monedas, una materia prima como el oro, uno o varios criptoactivos, un derecho o cualquier combinación de ellos.
Según el Reglamento de Mercados de Criptoactivos, abreviado como MiCA, un ART es un criptoactivo que no es un token de dinero electrónico —un EMT— y que pretende mantener un valor estable tomando como referencia otro valor o derecho, o una combinación de varios, incluidas monedas oficiales. En lenguaje cotidiano, se denomina stablecoin respaldada por activos.
Tres preguntas que determinan la clasificación
- ¿Es un criptoactivo? Debe registrarse y transferirse mediante tecnología de registro distribuido.
- ¿Promete estabilidad? Un token que no hace tal afirmación es simplemente un criptoactivo volátil, ajeno a ambas categorías de stablecoins.
- ¿Qué toma como referencia? Una moneda oficial significa un EMT. Cualquier otra cosa significa un ART.
El ART se define de forma negativa: todo lo que promete estabilidad y no es un token de dinero electrónico pertenece a esta categoría. Un supuesto queda fuera de ambas por completo. Un token que reúna los requisitos de instrumento financiero —por ejemplo, una acción o un bono tokenizados— se rige por la legislación de valores, no por MiCA.
ART frente a EMT: dónde está la frontera
Son parientes, no opuestos. Ambos prometen un valor estable, están regulados y otorgan a sus titulares un derecho de reembolso. Solo los distingue la referencia, y todo lo demás se deriva de ello.
| Token referenciado a activos (ART) | Token de dinero electrónico (EMT) | |
|---|---|---|
| Qué toma como referencia | Cualquier combinación de activos, derechos o monedas, salvo una única moneda oficial | Exactamente una moneda oficial |
| Forma habitual | Un token que sigue una cesta de monedas o representa una cantidad de oro | Un token reembolsable uno a uno por euros |
| Quién puede emitirlo | Un emisor autorizado establecido en la Unión o una entidad de crédito | Una entidad de crédito o una entidad de dinero electrónico autorizada |
| Cómo funciona el reembolso | Al valor de mercado de los activos referenciados o mediante su entrega | Al valor nominal, en la moneda referenciada |
| Qué lo respalda | Una reserva segregada que reproduce la referencia | Fondos salvaguardados equivalentes al importe emitido |
Dado que un token referenciado a activos puede vincularse a prácticamente cualquier cosa, su normativa aborda un problema más difícil: demostrar que una combinación de activos vale lo que afirma el token. El caso de una sola moneda es más sencillo y se rige por las normas específicas de los tokens de dinero electrónico.
Qué respalda el token: cestas de monedas, materias primas y garantías
Tres patrones abarcan casi toda la categoría, y también sirve cualquier combinación de ellos:
- Cestas de monedas oficiales. Un token que sigue una combinación ponderada de, por ejemplo, el euro, el dólar y el yen. Una propuesta de esta clase de moneda global de pagos, planteada por una gran red social, impulsó a los reguladores a crear la categoría.
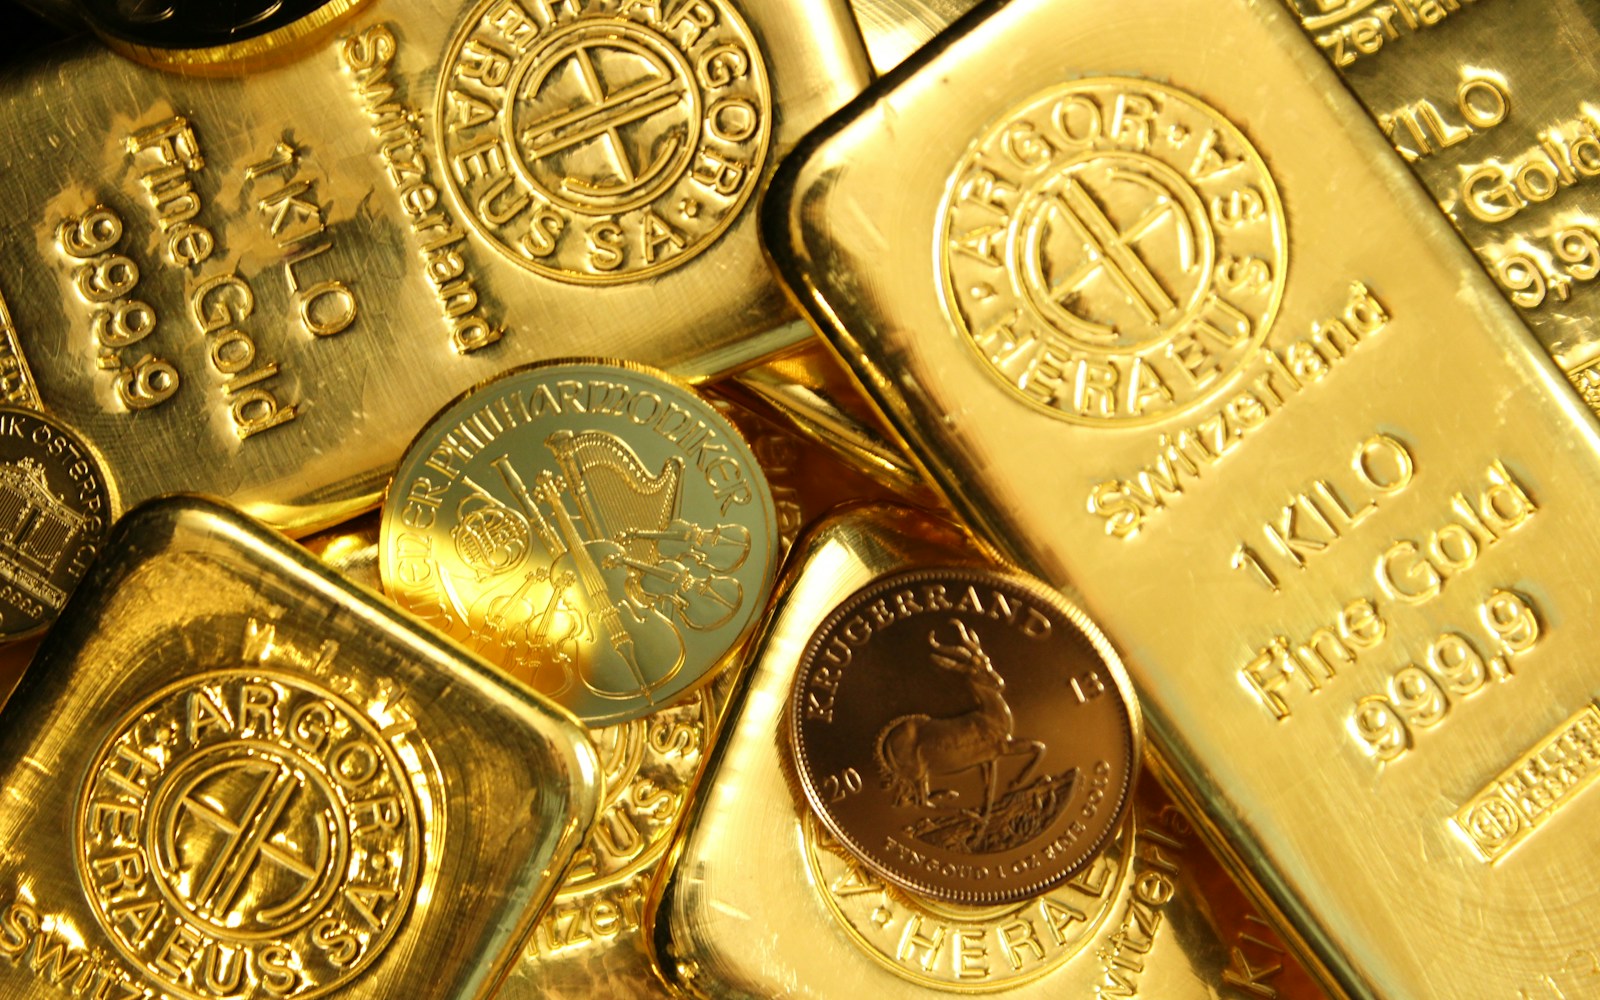
- Materias primas. Los tokens respaldados por materias primas son el ejemplo activo más habitual: un token respaldado por oro representa una cantidad fija de metal en una cámara acorazada y sigue su precio.
- Otros criptoactivos. La garantía puede ser un conjunto de otros criptoactivos, por lo general sobregarantizado para que el margen absorba su volatilidad.
La trampa de la moneda única
Un token puede indicar una moneda como objetivo y seguir siendo un token referenciado a activos. Lo decisivo es el mecanismo de referencia, no la etiqueta: cuando una moneda aspira a valer un dólar por unidad pero solo mantiene criptoactivos para lograrlo, los supervisores europeos la han tratado como un ART.
Por qué MiCA creó una categoría independiente de stablecoins
Un token vinculado uno a uno al euro siempre se pareció mucho al dinero electrónico, y la legislación vigente podía abarcarlo. Un token vinculado a cinco monedas y un lingote de oro no se parecía a nada concreto. El marco MiCA cubre esa laguna. Tres preocupaciones motivaron su redacción:
- Una vía de escape. Sin esta categoría, un emisor podría eludir las normas sobre dinero electrónico añadiendo una segunda moneda a la vinculación.
- Escala potencial. Un token respaldado por una cesta que llegue a cientos de millones de personas se sitúa entre un sistema de pagos y un fondo, sin supervisarse como ninguno de los dos.
- El riesgo de una retirada masiva. Las stablecoins fallan cuando se pierde la confianza y todos reembolsan a la vez. Las normas lo hacen menos probable y más ordenado si ocurre.
Obligaciones del emisor: autorización, reservas y capital
Las obligaciones asociadas a un ART son más exigentes que las de la mayoría de los criptoactivos y se mantienen durante toda la vida del token, no solo en su lanzamiento.
Quién puede emitir un ART en la UE
Ofrecer un ART al público en la Unión, o admitirlo a negociación, exige autorización de la autoridad competente de un Estado miembro, y el solicitante debe ser una persona jurídica establecida en la Unión. Una entidad de crédito autorizada sigue una vía más ligera. La emisión a pequeña escala queda exenta del procedimiento —cuando el importe medio en circulación se mantiene por debajo de €5 millones durante doce meses consecutivos, o el token se ofrece solo a inversores cualificados—, pero en cualquier caso se publica un libro blanco de criptoactivos.
La reserva de activos de respaldo
Todo emisor debe mantener en todo momento una reserva que respalde los tokens en circulación. Esta permanece jurídicamente separada del patrimonio propio del emisor, de modo que los titulares no compiten con los acreedores ordinarios si la empresa quiebra, y se deposita con un custodio cualificado. Cualquier parte invertida solo puede destinarse a instrumentos muy líquidos con un riesgo mínimo de mercado, crédito y concentración. Su composición y valoración se revisan de forma independiente.
El derecho permanente de reembolso
Los titulares tienen un derecho permanente de reembolso frente al emisor. A solicitud, el emisor paga un importe equivalente al valor de mercado de los activos referenciados o entrega esos activos, y no puede cobrar nada por el reembolso. Lo que posee el titular es un crédito frente al emisor, no la titularidad de la reserva. Ese crédito también sostiene el precio de mercado: cuando el token cotiza por debajo de su referencia, resulta rentable reembolsarlo y vender el subyacente, y el arbitraje lo devuelve a su nivel.
Fondos propios, pruebas de resistencia y planes de cierre
Además de la reserva, la empresa emisora mantiene capital propio como colchón: al menos €350,000, el 2% de la reserva media o una cuarta parte de los gastos generales fijos del año anterior, la cifra que sea mayor. Un supervisor que considere arriesgado el token puede exigir hasta una quinta parte más. Los emisores también realizan pruebas de resistencia, mantienen políticas de gobernanza y conflictos de interés, y preparan planes de recuperación y reembolso para un cierre ordenado.
Un token que crece lo suficiente se reclasifica como token referenciado a activos significativo. La supervisión pasa a la Autoridad Bancaria Europea, el mínimo de fondos propios sube del 2% al 3% de los activos de reserva y se endurecen las obligaciones de liquidez e información.
Qué significa tener un ART en la práctica
Desde la perspectiva del titular, la diferencia entre un ART autorizado y una stablecoin no regulada es triple: puede saber qué respalda el token, el reembolso es un derecho y no un favor, y alguien distinto del emisor verifica los cálculos.
Conviene conocer una limitación. Cuando un token referenciado a activos se utiliza intensamente como pago dentro de una sola zona monetaria —por encima de aproximadamente un millón de transacciones y €200 millones diarios de valor, en promedio trimestral—, el emisor debe detener las nuevas emisiones y presentar un plan para reducir el uso por debajo del límite, a fin de que un token privado no sustituya silenciosamente a una moneda oficial.
La regulación no es una garantía
La autorización reduce la probabilidad de fracaso y hace más ordenadas sus consecuencias. No garantiza que la referencia se comporte de forma estable: un token que sigue una cesta de monedas se mueve al ritmo de esas monedas. Estable no significa fijo.
Preguntas frecuentes
No. Un token que toma como referencia exactamente una moneda oficial es un EMT; cualquier otro es un token referenciado a activos. Las stablecoins de dólar ampliamente negociadas que mantienen reservas de efectivo pertenecen al ámbito del dinero electrónico.
En principio, sí. El oro no es una moneda oficial, por lo que un token que sigue una cantidad de metal toma como referencia un activo no monetario y pertenece a la categoría ART, con independencia de cómo se comercialice.
No directamente. Una oferta pública o admisión a negociación en la Unión exige un emisor autorizado establecido en la UE, o una entidad de crédito, por lo que un grupo extranjero normalmente solicita la autorización mediante una filial europea.
No. Los emisores tienen prohibido conceder intereses sobre estos tokens, al igual que las empresas que los distribuyen. El token conserva valor, no genera rendimiento.
La reserva está segregada del patrimonio propio del emisor y todo emisor autorizado mantiene preparado un plan de reembolso que describe cómo se pagaría a los titulares durante un cierre. Esto reduce considerablemente el riesgo de pérdida, aunque no lo elimina.
